フラット35の金利が上昇、固定金利の上昇が顕著に
フラット35の金利が右肩上がりに
フラット35の金利は、2022年以降右肩上がりが続き、2026年11月には借入期間21年以上の最頻金利が3.81%となりました(前月から0.02pt低下)。
「今が借り時なのか、それとも待つべきか」と迷う方も多いのではないでしょうか。
本記事では、2003年の制度開始から現在までの約23年間の金利データをグラフで振り返り、金利が動いた背景と、変動する金利とどう向き合えばよいかを解説します。
フラット35とは
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利の住宅ローンです。
住宅金融支援機構のフラット35のサイト『フラット35』
借入時に返済終了までの金利が確定するため、市場金利が上昇しても返済額が変わらない安心感が特徴です。
金利は取扱金融機関ごとに設定されており、住宅金融支援機構は毎月、全取扱金融機関の金利の範囲(最低金利〜最高金利)と、取扱金融機関が提供する金利のうち最も多い金利(最頻金利)を公表しています。
フラット35の標準的な金利水準・トレンドを見るうえでは、この「最頻金利」の推移が市場動向を把握する目安になります。
私がハウスメーカーの営業をしていた1990年代は、住宅金融公庫が固定金利の住宅ローンを貸し付けていました。
家を買う人はまず、住宅金融公庫で借りることを検討するのが一般的で、銀行の住宅ローンを利用する人は少なかったと記憶しています。
銀行の住宅ローンは、住宅金融公庫で借りられない人や、住宅金融公庫の融資額が希望する借入額に対して不足しているとき不足分を融資してもらうときに利用するなど、住宅ローンの貸し出しは住宅金融公庫が主役でした。
銀行など民間金融機関は、政府系の金融機関である住宅金融公庫が住宅ローンのシェアを握っていることを快く思わず、民業圧迫だということになりました。
そして、2007年3月31日に住宅金融公庫は廃止され、同年4月1日より住宅金融支援機構が業務を引き継ぐことになりました。
金利推移グラフで見る23年間の動き
下のグラフは、制度開始翌月の2003年10月から2026年11月までの最頻金利の推移です。
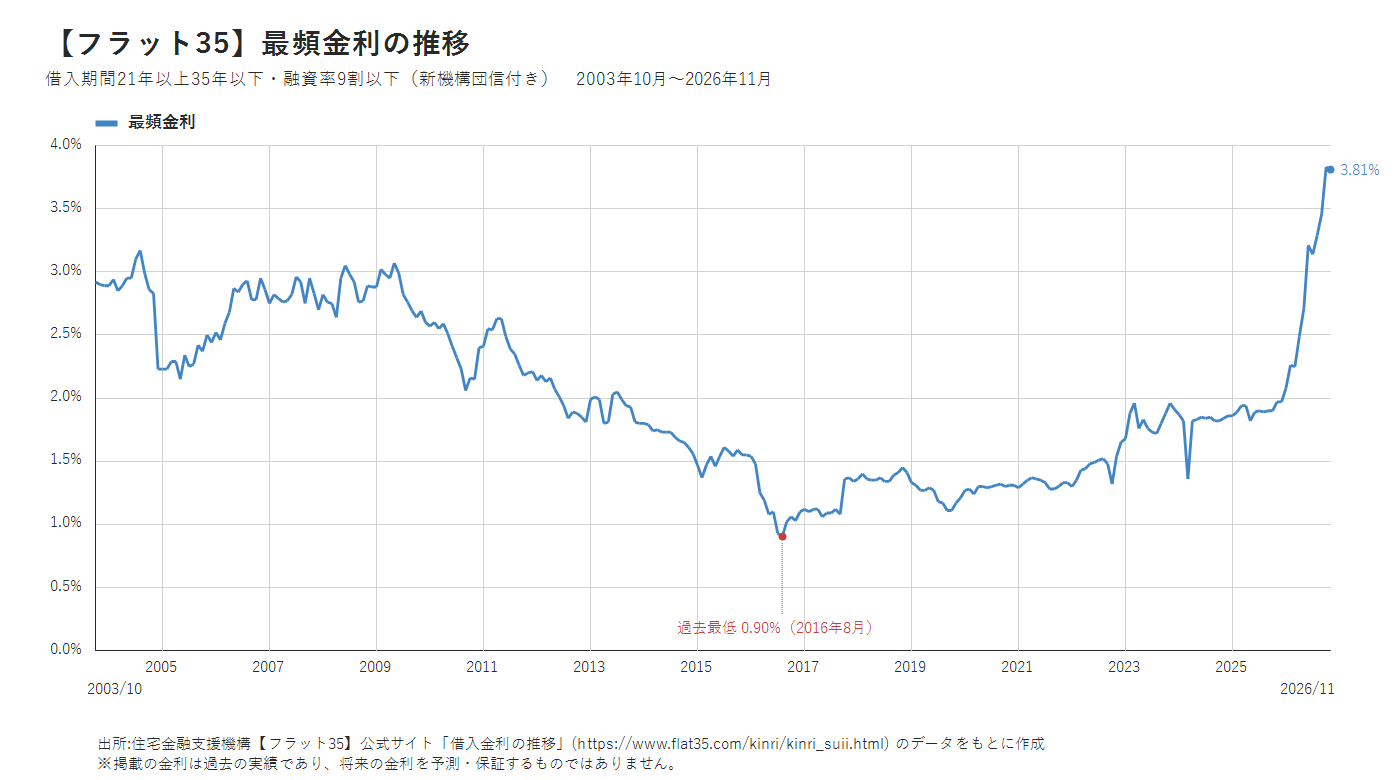
※2017年10月以降は機構団信保険料を金利に上乗せした金利組込方式の金利です
2003年に最頻金利で2.9%前後だった金利が、2016年には1%を割り込む水準まで低下。
その後は1%台前半から半ばで比較的落ち着いた推移が続きましたが、2022年後半から明確な上昇トレンドに転じ、2026年11月には3.81%となりました(前月から0.02pt低下)。
統計開始以来の最高は2026年10月の3.83%です。
金利が動いた3つの転換点
- 2004年12月:景気減速懸念で長期金利が低下し、最頻金利は前月の2.83%から2.23%へ(-0.60pt)。統計開始以来、最も大きな1か月の下げ幅を記録
- 2016年〜2017年:日銀のマイナス金利政策導入を受け、最頻金利が0.90%まで低下(2016年8月)し、過去最低水準を記録
- 2022年〜2026年:世界的な物価上昇と日銀の金融政策修正を背景に長期金利が上昇し、金利は一貫して右肩上がりに
直近1年で急上昇している理由
フラット35の金利は、主に10年物国債利回りなど長期金利の動きに連動します。
2025年後半から2026年にかけては、日銀のマイナス金利解除・追加利上げ観測や、国内外の物価高止まりを受けて長期金利が上昇基調にあり、これがフラット35の金利にも直接反映されています。
特に2026年6月は前月比+0.50ptと、統計開始以来最大の1か月の上げ幅を記録しており、変動のスピードも速まっています。
これから借りる人が意識したいポイント
金利は毎月更新される
住宅金融支援機構は原則毎月、翌月の金利を発表します。
借入のタイミングによって適用金利が変わるため、直近の公表値を必ず確認しましょう。
「全期間固定」の意味を理解する
借入時点の金利がそのまま返済終了まで続くため、今後さらに金利が上がった場合でも影響を受けません。
逆に、借入後に金利が下がっても恩恵は受けられません。
他の金利タイプとの比較
変動金利型や固定期間選択型と比べ、フラット35は将来の返済額が確定する分、現時点の金利水準はやや高めに設定される傾向があります。
ライフプランに応じてどのタイプが適しているか検討することが大切です。
まとめ
フラット35の金利は、2016年前後の1%割れから一転し、2022年後半以降は明確な上昇局面に入っています。
2026年11月時点では最頻金利3.81%で、統計開始以来の最高(2026年10月の3.83%)を下回っています。
全期間固定型のフラット35は、借入時の金利がそのまま将来の返済額を左右するため、金利動向を継続的に把握し、ご自身の資金計画と照らし合わせたうえで判断することが重要です。
住宅ローンの選び方や借入シミュレーションについて相談したい方は、お気軽にお問い合わせください。今後も金利動向をアップデートしてまいります。
住宅購入・住宅ローンのご相談は、ファイナンシャルプランナー菊池へ